
MajmusSunda–Bandung,Senin, (28/9/2026)Setiap organisasi dan bangsa memiliki cita-cita.Untuk mewujudkannya, mereka menyusun visi, strategi, program, anggaran, membangun struktur organisasi, memilih pemimpin, serta menjalankan berbagai kebijakan.
Namun, ada satu pertanyaan mendasar yang sering kali kurang mendapatkan perhatian:
Siapa yang memastikan bahwa seluruh kekuatan tersebut benar-benar bergerak menuju tujuan yang telah ditetapkan?
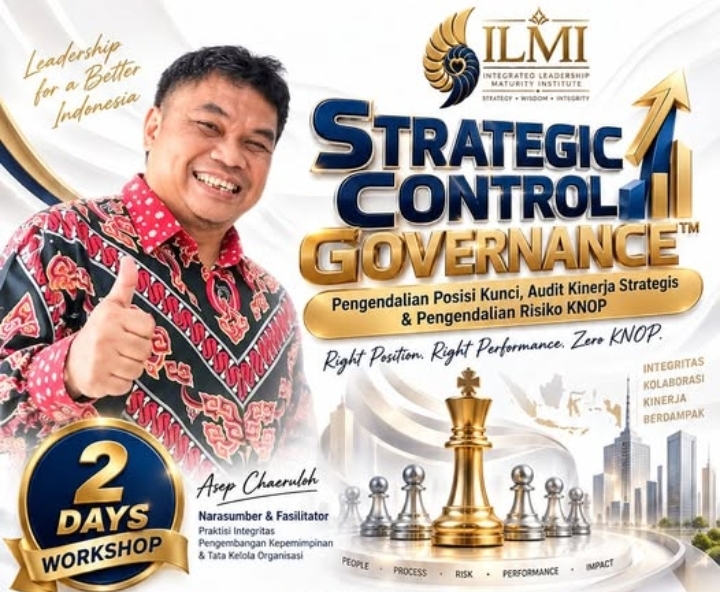
Di sinilah Strategic Control Governance menjadi penting.
Banyak organisasi memiliki perencanaan strategis, tetapi belum memiliki sistem pengendalian strategis yang kuat. Banyak memiliki anggaran, tetapi belum mampu memastikan hubungan yang jelas antara anggaran, kinerja, outcome, dan impact.
Banyak pula memiliki sistem pengawasan, tetapi pengawasan baru bekerja setelah masalah terjadi, bukan cukup kuat untuk mendeteksi dan mengoreksi penyimpangan strategis sejak awal.
Karena itu, tantangan organisasi modern bukan hanya:
Bagaimana membuat strategi?
Tetapi juga:
Bagaimana memastikan strategi benar-benar terjadi?
1. Apa Itu Strategic Control Governance?
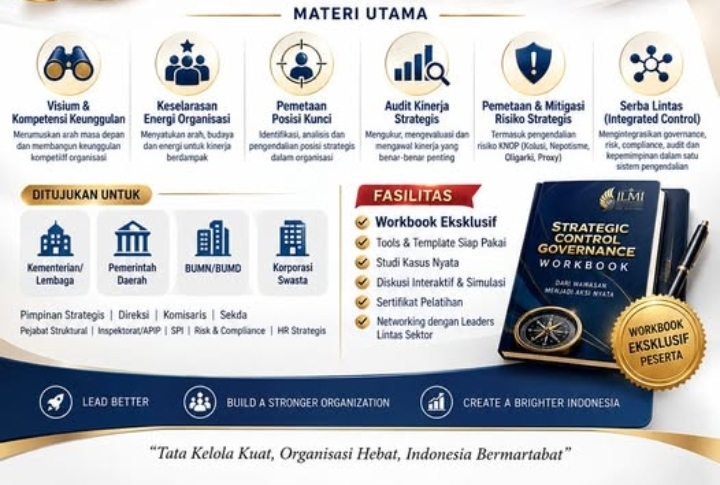
Strategic Control Governance adalah pendekatan tata kelola yang memastikan visi, strategi, sumber daya, pelaksanaan, kinerja, risiko, outcome, dan proses koreksi berjalan dalam satu sistem yang terintegrasi.
Sederhananya, strategic control memastikan organisasi tidak hanya memiliki strategi, tetapi juga mampu:
-
menjaga arah strategis;
-
memastikan keselarasan antara strategi dan sumber daya;
-
mengukur kinerja;
-
mengidentifikasi risiko;
-
memastikan integritas dan akuntabilitas;
-
mengukur outcome dan impact;
-
mendeteksi penyimpangan;
-
melakukan tindakan korektif;
-
serta belajar dari kesalahan.
Dengan demikian, strategic control bukan sekadar pengawasan.
Strategic control adalah kemampuan organisasi untuk mengetahui:
Apakah kita masih berada pada jalur yang benar, dan jika tidak, apa yang harus dikoreksi?
2. Ketika Perbedaan Mulai Mengganggu Kenyamanan
Dalam setiap organisasi selalu ada kecenderungan untuk mempertahankan keadaan yang sudah berjalan.
Sebuah gagasan baru mungkin mudah diterima selama tidak mengubah apa pun yang sudah dianggap nyaman.
Namun, situasinya dapat berbeda ketika sebuah gagasan mulai:
-
mengukur sesuatu yang sebelumnya tidak diukur;
-
mempertanyakan sesuatu yang selama ini dianggap biasa;
-
membuka risiko yang sebelumnya tidak terlihat;
-
menghubungkan anggaran dengan hasil;
-
menetapkan indikator kinerja;
-
meminta pertanggungjawaban;
-
atau menciptakan mekanisme koreksi.
Pada titik tersebut, resistensi dapat muncul.
Bukan selalu karena gagasannya salah.
Kadang justru karena gagasan tersebut meningkatkan transparansi, pengukuran, dan akuntabilitas organisasi.
Sesuatu yang sebelumnya tidak terlihat menjadi terlihat.
Sesuatu yang sebelumnya tidak terukur menjadi terukur.
Sesuatu yang sebelumnya tidak terkendali mulai dikendalikan.
Dan sesuatu yang sebelumnya hanya menjadi kewenangan atau kebiasaan mulai memiliki ukuran keberhasilan dan pertanggungjawaban.
Di sinilah Strategic Control Governance menjadi relevan.
3. Pengendalian Bukan Berarti Mengendalikan Orang
Strategic control tidak seharusnya dipahami sebagai instrumen untuk membatasi manusia atau mengurangi kewenangan pemimpin.
Tujuannya adalah mengendalikan sistem, sehingga kewenangan, sumber daya, keputusan, risiko, dan pelaksanaan tetap berada dalam koridor tujuan organisasi.
Karena itu:
Pengendalian yang sehat bukan mengendalikan manusia, tetapi mengendalikan penyimpangan sistem.
Pemimpin tetap membutuhkan ruang untuk memimpin.
Namun, keputusan strategis perlu memiliki rantai yang jelas:
Arah → Indikator → Pemilik Tanggung Jawab → Data → Evaluasi → Koreksi
Dengan mekanisme tersebut, organisasi tidak sepenuhnya bergantung pada kualitas pribadi seseorang.
Organisasi mulai memiliki apa yang disebut sebagai institutional capability atau kapabilitas institusional.
4. Dari Pengawasan ke Strategic Control
Pengawasan tradisional sering berangkat dari pertanyaan:
“Apakah terjadi kesalahan?”
Strategic control mengajukan pertanyaan yang lebih luas:
“Apakah organisasi masih berada pada jalur yang benar menuju tujuan strategisnya?”
Perbedaannya penting.
Pengawasan dapat menemukan pelanggaran atau kesalahan.
Namun, strategic control melihat sistem secara lebih menyeluruh: arah, kinerja, risiko, integritas, outcome, impact, dan kemampuan organisasi melakukan koreksi.
Setidaknya terdapat tujuh dimensi utama dalam Strategic Control Governance.
1. Strategic Direction
Apakah organisasi memiliki arah strategis yang jelas?
2. Strategic Alignment
Apakah kebijakan, struktur, manusia, anggaran, teknologi, dan program bergerak dalam arah yang sama?
3. Performance
Apakah target dan indikator kinerja benar-benar tercapai?
4. Risk
Risiko strategis apa yang dapat menghambat atau menggagalkan pencapaian tujuan?
5. Integrity
Apakah kekuasaan dan sumber daya digunakan sesuai mandat dan prinsip tata kelola?
6. Outcome & Impact
Apakah aktivitas organisasi menghasilkan perubahan nyata?
7. Corrective Action
Apakah organisasi mampu melakukan koreksi ketika terjadi penyimpangan?
Karena itu:
Audit menemukan. Monitoring mengamati. Evaluasi menilai. Strategic Control memastikan organisasi bertindak dan melakukan koreksi.
5. Rantai Pengendalian Strategis
Organisasi yang memiliki strategic control yang baik harus mampu menghubungkan seluruh rantai penciptaan nilai:
VISI
↓
STRATEGI
↓
PRIORITAS
↓
PROGRAM
↓
ANGGARAN & SUMBER DAYA
↓
IMPLEMENTASI
↓
OUTPUT
↓
OUTCOME
↓
IMPACT
↓
EVALUASI
↓
KOREKSI
↺
STRATEGI
Rantai tersebut membentuk sebuah strategic control loop.
Masalah muncul ketika salah satu mata rantai terputus.
Anggaran dapat terserap.
Program dapat terlaksana.
Kegiatan dapat selesai.
Laporan dapat dibuat.
Tetapi pertanyaan yang paling penting tetap harus dijawab:
Apa perubahan nyata yang terjadi?
Inilah perbedaan antara organisasi yang sekadar menjalankan aktivitas dengan organisasi yang benar-benar mengendalikan pencapaian strategi.
6. Dari Budget-Centric Menuju Outcome-Centric
Salah satu perubahan paradigma penting dalam strategic management dan tata kelola organisasi adalah menggeser perhatian:
Dari berapa banyak yang dibelanjakan menuju apa yang dihasilkan dan apa yang berubah.
Hal ini bukan berarti anggaran tidak penting.
Sebaliknya, anggaran justru harus ditempatkan sebagai instrumen untuk menciptakan outcome dan impact.
Karena itu, sumber daya idealnya dapat ditelusuri melalui rantai:
Resource → Activity → Output → Outcome → Impact
Dengan demikian organisasi dapat menjawab lima pertanyaan mendasar:
-
Berapa sumber daya yang digunakan?
-
Untuk melakukan apa?
-
Menghasilkan apa?
-
Mengubah apa?
-
Memberikan dampak apa?
Pendekatan ini membantu menggeser budaya organisasi dari budget absorption menuju value creation.
7. Strategic Control dan Integritas Organisasi
Integritas tidak cukup hanya diposisikan sebagai nilai moral.
Integritas juga perlu dibangun menjadi bagian dari sistem pengendalian organisasi.
Pribadi yang berintegritas tentu sangat penting.
Namun, organisasi yang hanya bergantung kepada pribadi yang baik tetap memiliki risiko.
Karena itu dibutuhkan kombinasi:
Personal Integrity
+
Organizational Integrity
+
System Integrity
Institutional Integrity
Sistem yang baik membuat penyimpangan:
-
lebih sulit dilakukan;
-
lebih mudah dideteksi;
-
lebih cepat ditindaklanjuti;
-
dan lebih sulit berulang tanpa terdeteksi.
Dengan demikian:
Integritas bukan hanya tentang manusia yang baik, tetapi juga tentang sistem yang membuat kebaikan dapat bekerja dan penyimpangan tidak mudah berkembang.
Inilah hubungan penting antara integritas, governance, risk management, dan strategic control.
8. Pemimpin Membutuhkan Strategic Challenge
Dalam sistem governance yang sehat, pemimpin tidak membutuhkan orang-orang yang selalu mengatakan:
“Ya, Bapak/Ibu.”
Pemimpin membutuhkan orang yang mampu mengatakan:
“Ada risiko yang belum terlihat.”
“Ada asumsi yang perlu diuji.”
“Indikator ini belum menggambarkan outcome.”
“Strategi ini memiliki konsekuensi yang perlu diperhitungkan.”
“Ada alternatif lain yang perlu dipertimbangkan.”
Karena itu, strategic adviser, dewan pakar, think tank, auditor, evaluator, dan berbagai organ governance dapat menjadi bagian dari sebuah ecosystem of strategic challenge and assurance.
Mereka bukan oposisi terhadap pemimpin.
Mereka juga bukan sekadar pemberi legitimasi.
Fungsinya adalah membantu menjaga kualitas keputusan strategis melalui data, analisis, perspektif alternatif, dan pengujian terhadap asumsi.
9. Constructive Discomfort: Ketidaknyamanan yang Produktif
Organisasi yang sehat membutuhkan tingkat ketidaknyamanan tertentu.
Terlalu banyak konflik dapat membuat organisasi tidak produktif.
Namun, nol konflik intelektual juga dapat berbahaya.
Jika semua orang selalu sepakat, organisasi dapat kehilangan kemampuan untuk mendeteksi blind spot.
Karena itu diperlukan apa yang dapat disebut:
Constructive Discomfort — ketidaknyamanan yang produktif.
Sebuah gagasan boleh mengganggu kenyamanan.
Sebuah evaluasi boleh mempertanyakan kebijakan.
Sebuah indikator boleh menunjukkan kegagalan.
Sebuah analisis risiko boleh memperingatkan tentang kemungkinan yang tidak menyenangkan.
Namun semuanya harus dilakukan dengan:
data, integritas, metodologi, argumentasi, dan orientasi perbaikan.
Bukan dengan serangan personal.
Constructive discomfort bukan budaya konflik.
Ia adalah budaya intellectual challenge yang membantu organisasi melihat sesuatu yang mungkin tidak terlihat sebelumnya.
10. Strategic Control sebagai Infrastruktur Tata Kelola Negara
Pada tingkat negara, strategic control menjadi lebih luas daripada sekadar instrumen manajemen organisasi.
Negara mengelola:
-
sumber daya publik;
-
anggaran;
-
kebijakan;
-
institusi;
-
sumber daya manusia;
-
infrastruktur;
-
teknologi;
-
lingkungan;
-
dan masa depan generasi berikutnya.
Karena itu, tata kelola negara membutuhkan kemampuan untuk menjawab secara terus-menerus:
Apakah kita masih berada pada arah yang benar?
Apakah sumber daya digunakan secara efektif dan tepat sasaran?
Apakah kebijakan menghasilkan outcome?
Risiko apa yang sedang tumbuh?
Apa yang harus dikoreksi?
Apa yang harus dihentikan?
Apa yang harus diperkuat?
Pertanyaan-pertanyaan tersebut merupakan bagian penting dari Strategic Control Governance.
Dalam konteks pemerintahan, strategic control dapat membantu menghubungkan kebijakan publik, perencanaan pembangunan, anggaran, pelaksanaan program, kinerja, risiko, evaluasi, dan koreksi kebijakan.
11. Formula Strategic Control Governance
Paradigma ini dapat dirumuskan secara sederhana:
VISION × STRATEGY × EXECUTION × CONTROL = SUSTAINABLE IMPACT
Masing-masing memiliki makna.
Visi tanpa strategi menjadi cita-cita.
Strategi tanpa eksekusi menjadi dokumen.
Eksekusi tanpa kontrol menjadi aktivitas.
Kontrol tanpa visi dapat berubah menjadi birokrasi.
Namun ketika keempatnya terintegrasi, organisasi memiliki fondasi untuk menghasilkan sustainable impact.
Dengan kata lain, strategic control berfungsi sebagai jembatan antara strategic intent dan strategic reality.
12. Dari Organisasi yang Bergantung pada Orang Menuju Organisasi yang Dikendalikan Sistem
Tujuan Strategic Control Governance bukan menciptakan organisasi yang penuh aturan.
Justru sebaliknya.
Tujuannya adalah membangun organisasi yang:
-
memiliki arah yang jelas;
-
adaptif terhadap perubahan;
-
transparan;
-
terukur;
-
berintegritas;
-
mampu belajar;
-
dan mampu mengoreksi dirinya sendiri.
Dengan demikian, pergantian pemimpin tidak harus selalu berarti pergantian arah.
Organisasi tidak kehilangan kemampuan ketika satu orang pergi.
Pengetahuan tidak hilang ketika generasi berganti.
Dan keberhasilan tidak hanya menjadi legacy seorang pemimpin, tetapi berkembang menjadi kapabilitas institusi.
Inilah salah satu ciri penting organisasi yang matang secara kelembagaan.
13. Strategic Control Governance Bersifat Universal
Strategic Control Governance bukan hanya milik pemerintah.
Ia dapat diterapkan pada berbagai jenis organisasi:
-
negara;
-
pemerintah daerah;
-
BUMN;
-
perusahaan;
-
universitas;
-
yayasan;
-
NGO;
-
organisasi masyarakat;
-
komunitas;
-
dan bahkan keluarga.
Sebab pada dasarnya semua organisasi menghadapi persoalan yang relatif sama:
arah, sumber daya, keputusan, risiko, manusia, kinerja, integritas, dan perubahan.
Perbedaannya terletak pada skala, kompleksitas, mandat, dan lingkungan masing-masing.
Karena itu, prinsip strategic control dapat dikembangkan secara kontekstual sesuai kebutuhan setiap organisasi.
14. Menuju Self-Correcting Organization
Tujuan tertinggi strategic control bukan menciptakan organisasi yang tidak pernah melakukan kesalahan.
Hal tersebut tidak realistis.
Tujuannya adalah menciptakan organisasi yang:
mampu mendeteksi kesalahan lebih cepat, memahami penyebabnya lebih baik, melakukan koreksi lebih cepat, dan belajar agar kesalahan yang sama tidak berulang.
Dengan kata lain:
The organization becomes a learning and self-correcting system.
Inilah salah satu ukuran penting kematangan institusi.
Bukan sekadar apakah organisasi pernah gagal.
Tetapi:
Seberapa cepat organisasi mengetahui bahwa terjadi penyimpangan?
Seberapa baik organisasi memahami penyebabnya?
Seberapa cepat organisasi melakukan koreksi?
Seberapa efektif organisasi belajar dari pengalaman tersebut?
Organisasi yang matang bukan organisasi yang tidak pernah salah.
Organisasi yang matang adalah organisasi yang memiliki feedback loop yang memungkinkan dirinya belajar dan memperbaiki diri.
Penutup: Dari Kenyamanan Menuju Kematangan
Bangsa yang maju bukan bangsa yang tidak memiliki masalah.
Organisasi yang matang juga bukan organisasi yang tidak pernah mengalami kegagalan.
Kematangan ditunjukkan oleh kemampuan untuk melihat masalah, mengukurnya, memahami risikonya, memperbaiki kesalahan, dan terus belajar.
Karena itu, Strategic Control Governance bukan sekadar teknik manajemen.
Ia adalah sebuah budaya tata kelola.
Ia mengubah:
opini → evidence
aktivitas → outcome
pengawasan → pengendalian
kekuasaan → akuntabilitas
kesalahan → pembelajaran
kenyamanan → constructive discomfort
ketergantungan pada individu → kekuatan institusi
dan pada akhirnya:
visi → realitas.
Maka, jangan hanya membangun organisasi yang mampu menjalankan strategi.
Bangunlah organisasi yang mampu memastikan strateginya benar-benar terjadi, mengetahui ketika ia menyimpang, memahami mengapa penyimpangan terjadi, dan memiliki kemampuan untuk mengoreksi dirinya sendiri.
Itulah esensi Strategic Control Governance.
Sebuah pendekatan tata kelola yang dapat dikembangkan dalam organisasi, pemerintahan, korporasi, masyarakat sipil, maupun bangsa—dengan tujuan membangun institusi yang berintegritas, berkinerja, adaptif, akuntabel, mampu belajar, dan menghasilkan sustainable impact bagi generasi mendatang.
Strategic Control Governance dalam Satu Kalimat
Strategic Control Governance adalah kemampuan institusi untuk memastikan bahwa visi menjadi strategi, strategi menjadi tindakan, tindakan menghasilkan outcome, outcome menciptakan impact, dan setiap penyimpangan menghasilkan koreksi serta pembelajaran institusional.
Arah. Kinerja. Risiko. Integritas. Outcome. Koreksi.
Semuanya harus berada dalam satu sistem pengendalian strategis.